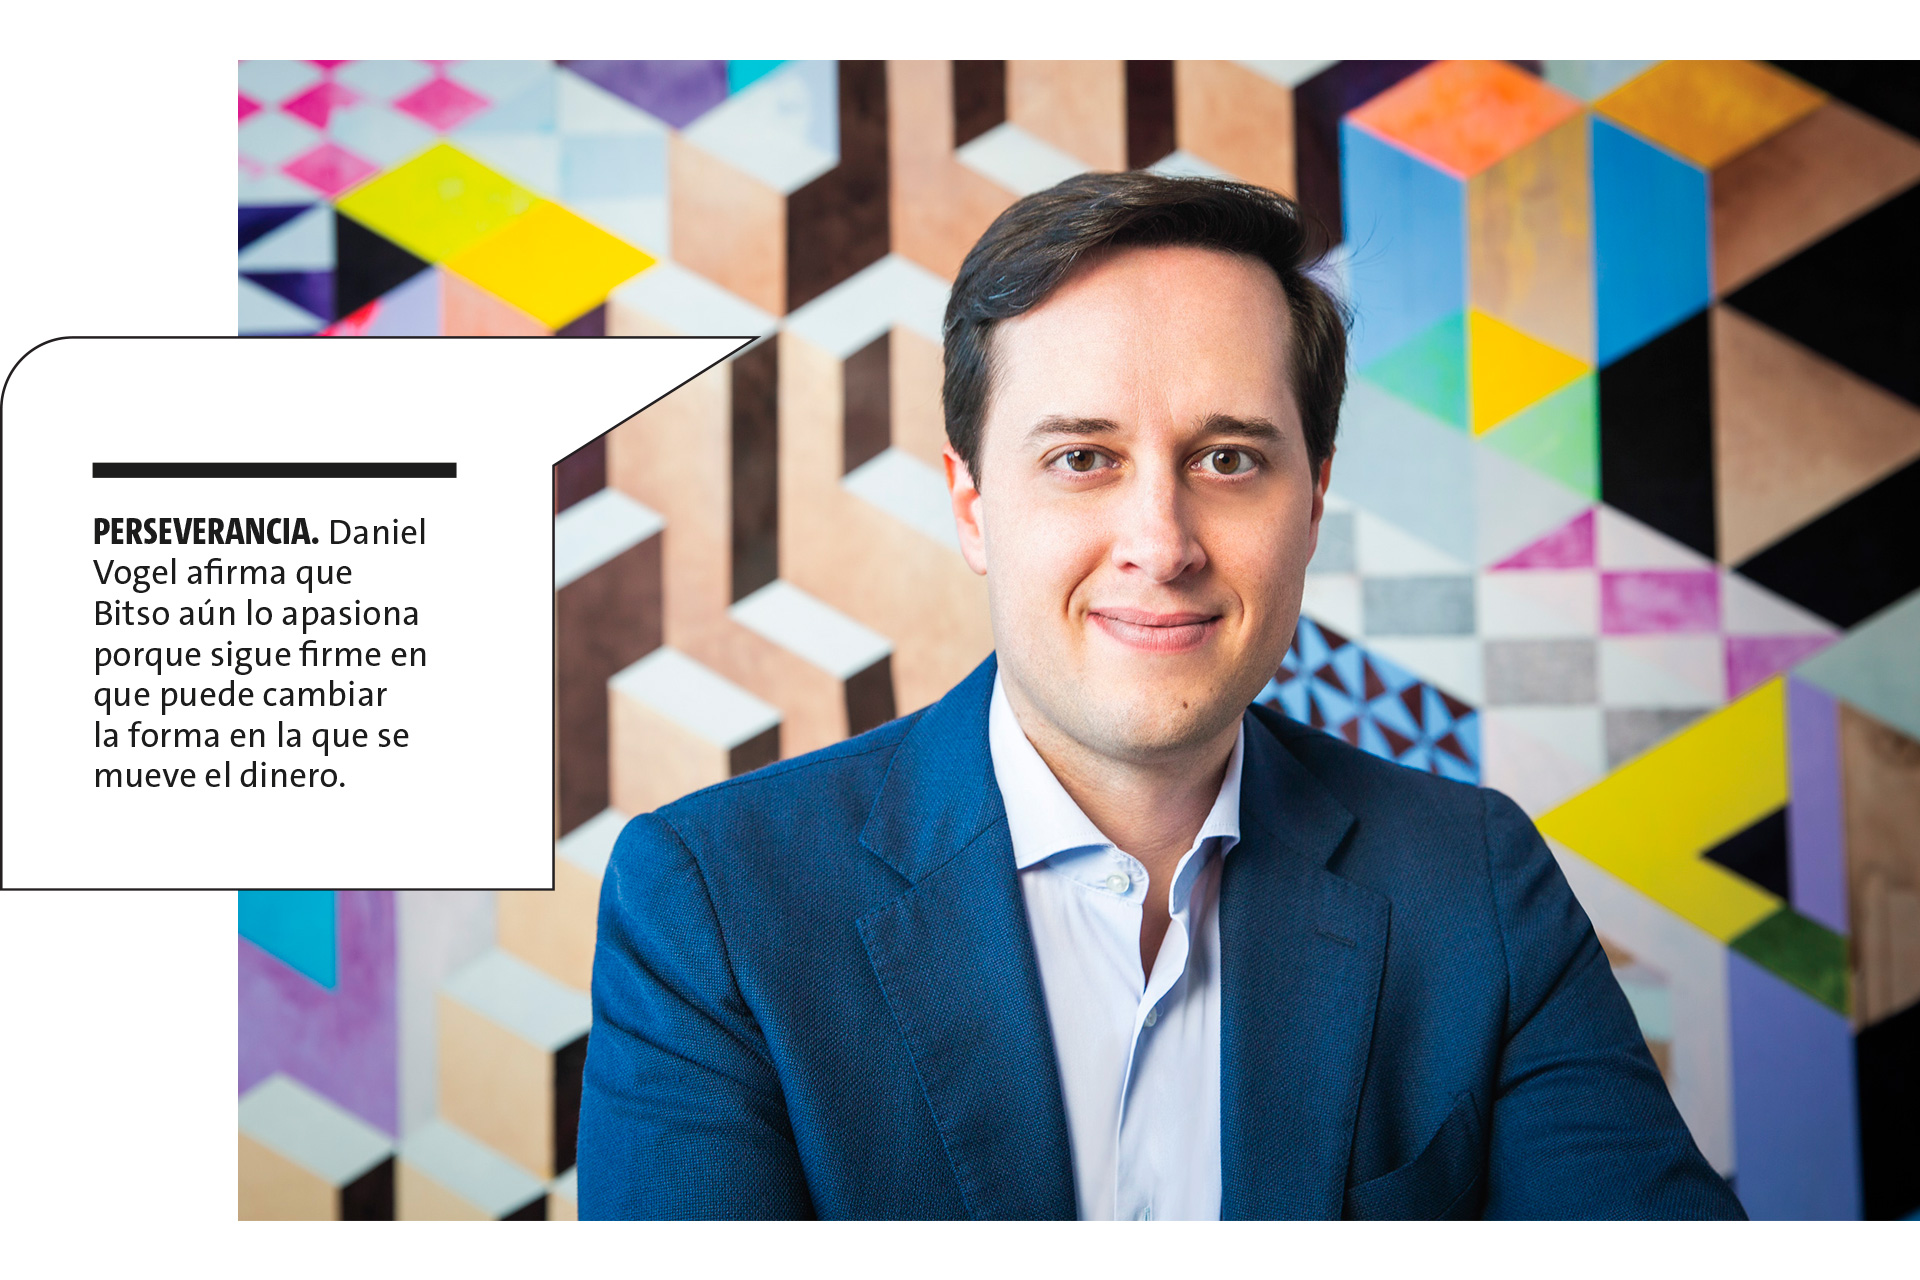
La empresa cofundada por Daniel Vogel inició como una plataforma de compra y venta de criptomonedas. Pero su ambición siempre fue cambiar la forma en la que se mueve el dinero.
a vida de Daniel Vogel sería muy diferente si hubiera escuchado a su consejero en la maestría. “Estás loco”, le dijo el profesor cuando estaba a punto de graduarse del MBA en Harvard. La locura que estaba a punto de cometer era rechazar una de las ofertas que tenía por parte de una gran tecnológica estadounidense y regresar a México para cofundar una empresa de compra y venta de bitcoin.
Pero Bitso iba a ser mucho más que eso. Vogel, quien se define como inversionista de largo plazo, tenía claro, desde el inicio, el potencial de la compañía. Viviendo en Estados Unidos, había visto cómo a veces no era fácil enviar dinero a México. O recibirlo. El mundo, pensaba, necesitaba un dinero digital, que fuera programable, accesible y que pudiera moverse de un lugar a otro. “Básicamente, veía un sistema financiero que tenía muchas bondades, pero no veía tan claramente que la tecnología estuviera jugando el papel fundamental que debería”, señala.
Junto con Ben Peters y Pablo González, los otros cofundadores de Bitso, Vogel estaba convencido de que la tecnología blockchain iba a jugar un papel fundamental en el desarrollo del sistema financiero en el futuro. Y querían ser pioneros en ello. Veían el tipo de negocios que se desarrollaba en Asia, en Europa y en Estados Unidos y no encontraban nada similar en América Latina. Así que decidieron hacerlo ellos. “Si queremos cambiar un poquito cómo funciona el mundo, hay que hacerlo”, dice el empresario.
Era 2014, el ecosistema fintech en el país era incipiente, muy alejado de las 795 empresas mexicanas de tecnología financiera que registra hoy. Tampoco se pensaba aún en abrir una cuenta bancaria sin tener que ir a una sucursal. Los cofundadores de Bitso sostenían que los sistemas financieros del país tenían que evolucionar y lo harían con tecnología.
Lo primero era desarrollar un servicio que tuviera aceptación del mercado. Para Bitso, fue la inversión en criptomonedas. Vogel recuerda que hubo un momento, en 2017, en el que hubo más cuentas en su compañía que de inversión en casas de bolsa.
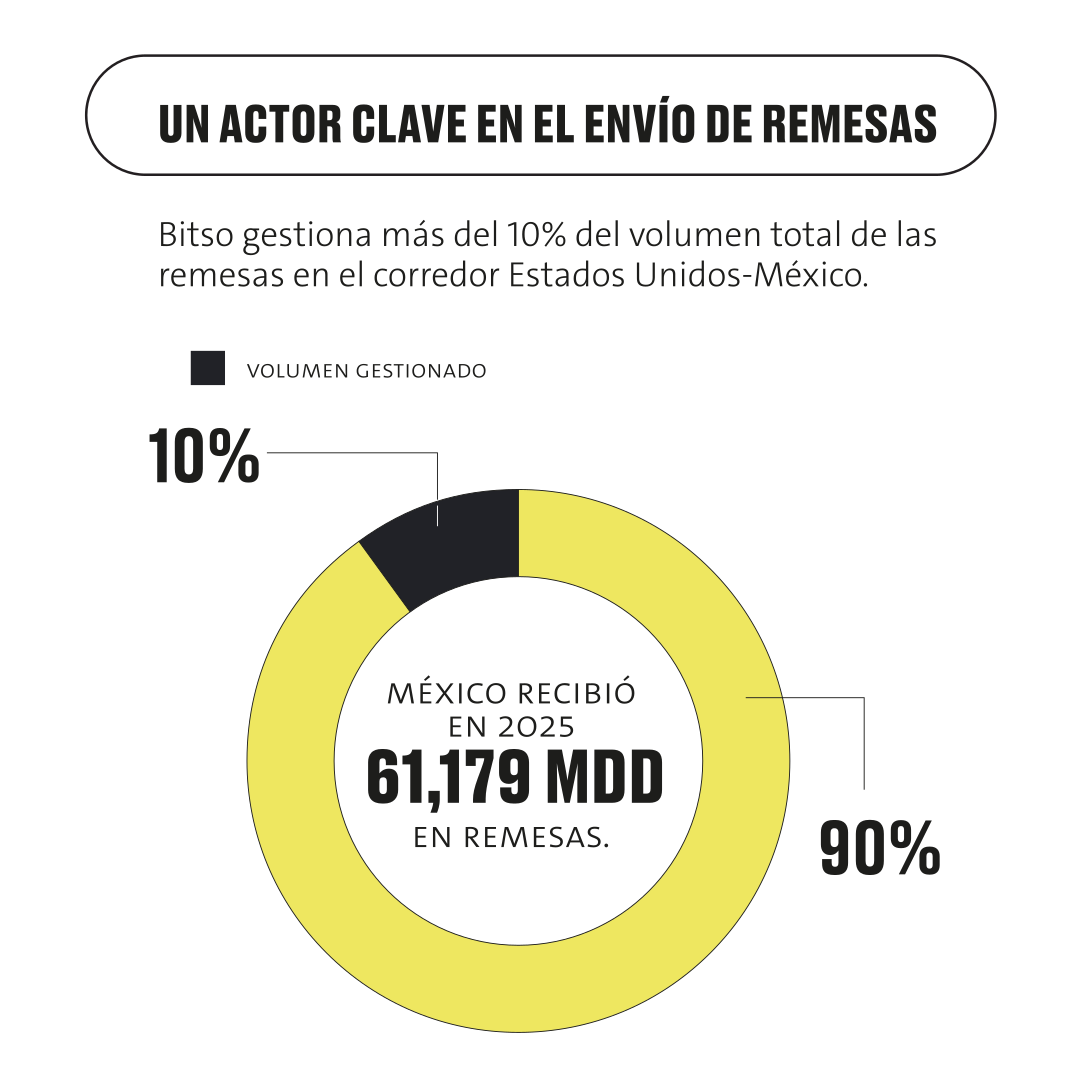
Desde entonces, el negocio de Bitso, aunque conserva la misma filosofía, ha cambiado mucho. Tanto que, al cierre del primer semestre del año, el 10% de las remesas de Estados Unidos a México se gestionan a través de la empresa, según información de la compañía.
El enfoque en pagos transfronterizos y uso de infraestructura basada en stablecoins, las monedas virtuales diseñadas para mantener un valor financiero y prevenir la volatilidad de otras cripto al estar asociadas al valor de otro activo, comenzó en 2020, cuando la empresa escaló su infraestructura hacia casos institucionales de uso. En 2023, formalizó Bitso Business como unidad de negocio independiente, centrada en clientes empresariales. Así, ampliaba su oferta retail para incluir acciones y ETF globales, a la vez que fortalecía su infraestructura de pagos y stablecoins para clientes institucionales.
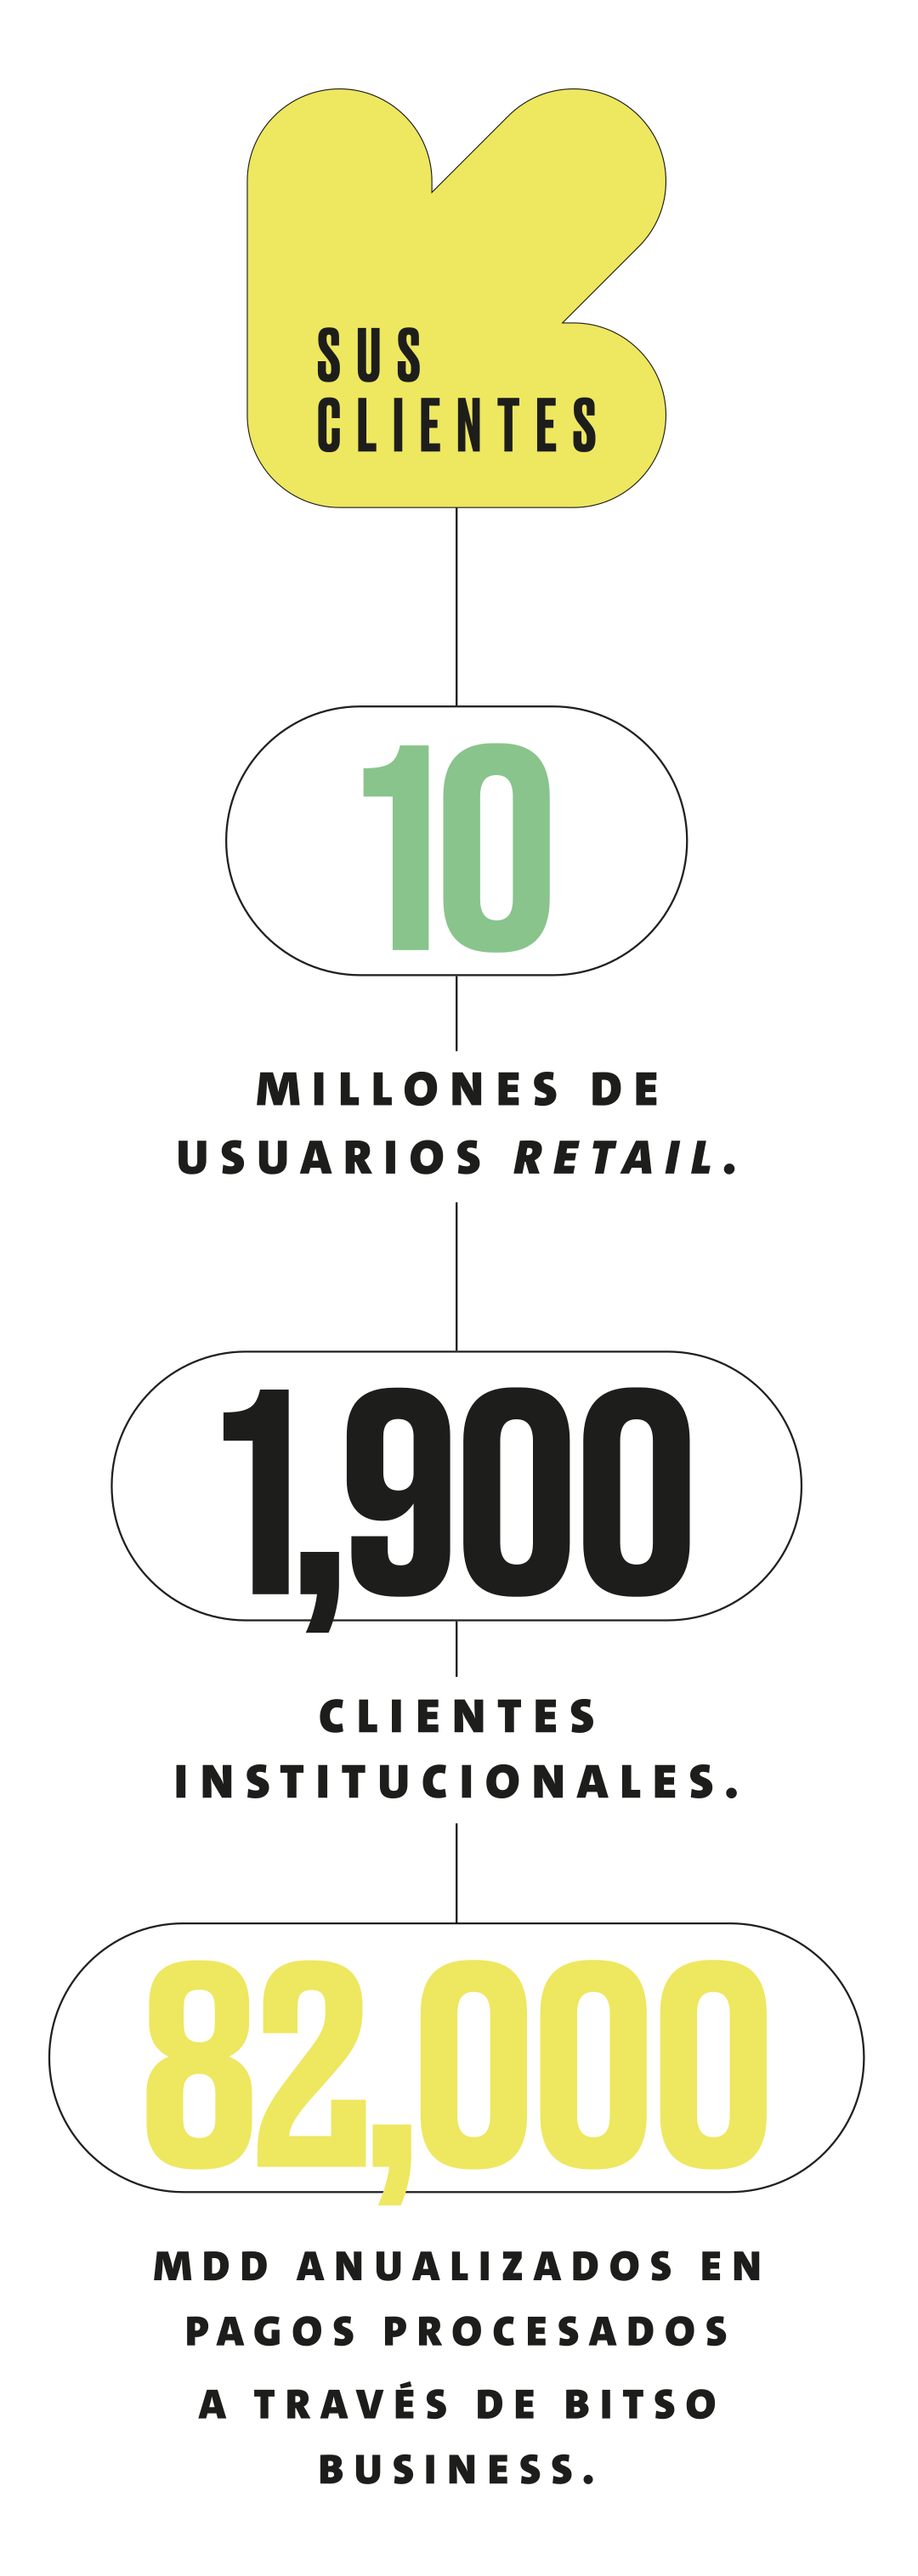
Hoy, Bitso tiene más de 10 millones de usuarios retail, más de 1,900 clientes institucionales y procesa alrededor de 82,000 millones de dólares en volumen anualizado de pagos.
La empresa utiliza la tecnología de las stablecoins para mover dinero entre países como alternativa al Swift, con mejores costos, menores tiempos y mayor trazabilidad.
Cuando Bitso nació, aún no había monedas estables, no se había lanzado Ethereum. “Lo que existía era la tesis que nosotros teníamos, que por primera vez había un sistema financiero que es de libre acceso”, apunta Vogel. “Esto es muy importante, porque cuando tienes un código de libre acceso significa que si yo veo algo que me gusta pero que creo que puedo mejorar, lo puedo hacer porque están entregando la receta”.
El futuro financiero y
las stablecoins
La empresa ya no es aquella que tenía sus oficinas en una casa de la calle Francisco Márquez, de la capitalina colonia Condesa, un espacio que abandonó para instalarse en Torre Diana, junto al Ángel de la Independencia. Felipe Vallejo ha visto de cerca esa evolución. Llegó a la compañía en 2017, como director de Asuntos Regulatorios y Políticas Públicas, aunque estuvo involucrado en ella prácticamente desde sus inicios. En enero de 2024, se convirtió en el director general para México.
Hoy, en Bitso, es posible comprar, vender y transferir más de 200 activos digitales y más de 5,000 instrumentos de mercados globales, entre acciones y ETF. La previsión es que, este año, los ingresos de la compañía provengan en un 60% de la unidad de retail y el resto, del área B2B, que ha crecido muy rápido y que, además, es menos cíclico que el cripto. “Así tienes dos fuentes de ingresos: una que es muy estable y está creciendo a doble dígito todos los años, y otra que es muy grande y muy potente pero muy volátil”, explica Vallejo.
El reporte Fintech México Insights 2026, elaborado por Fintech México, organización que agrupa a las empresas de la industria y que además preside Vallejo desde 2023, señala que la infraestructura financiera del país está “relativamente avanzada para la región”. Sin embargo, el documento cita a la fundación Interledger, que tiene como objetivo garantizar que nadie quede excluido de la economía digital, para señalar que el sistema de pagos todavía opera de manera fragmentada.
“SPEI convive con procesos legacy que representan alrededor del 37% de las transacciones y pueden tardar días en liquidarse; y bancos, comercios y fintech deben conectarse a múltiples redes (débitos, corresponsales para cash-in, tarjetas y proveedores cross-border), elevando complejidad y costos”, señala el reporte. Una de las consecuencias es que enviar remesas desde Estados Unidos suele costar entre 4 y 5% más que la meta de los Objetivos de Desarrollo Sostenible (ODS), establecido en 3%.
Por eso, el futuro que imagina Vogel para la infraestructura financiera reduce, hasta eliminarlas, esas fricciones. “Hay un concepto que me gusta, que es el de productos egalitarios, que te dice que hay una barrera que tienes que cruzar para poder recibir ese producto o servicio, pero una vez que cruzas esa frontera, todo el mundo tiene acceso a lo mismo”, explica antes de poner el iPhone como ejemplo. El smartphone de Apple tiene un costo alto, pero, si lo cubres, una vez que lo compras, da igual si eres el dueño de una gran tecnológica o alguien que apenas alcanzó a comprar el celular, ambos tienen acceso al mismo producto.
El empresario señala que muchas personas califican al sistema financiero como el producto menos egalitario que existe, pero eso puede cambiar con los sistemas abiertos, como blockchain, unido a otras tecnologías, como la inteligencia artificial. Para tener una cuenta bancaria, ya no es necesario vivir cerca de una sucursal. Y también la IA está ayudando a más personas a entender los productos financieros y va a facilitar, sostiene, tener un conocimiento más profundo de los clientes y sus necesidades, para ofrecerles los productos o servicios cada vez más personalizados.
Vogel está convencido de que las monedas estables van a redefinir el mundo financiero. El año pasado, la compañía registró un incremento del 82% en los volúmenes de stablecoin que procesa en su plataforma. “Y si vemos los clientes B2B que abrieron una relación comercial con nosotros, alrededor del 60% son instituciones financieras”, afirma.
Aunado a eso, la tokenización supondrá un cambio también en el sistema, porque permitirá acceder a activos en cualquier parte del mundo. Vallejo ve ahí una gran área de oportunidad para Bitso. “Si ya tokenizaste dólares, ¿por qué no puedes tokenizar Cetes o acciones mexicanas?”, apunta al destacar que sería una oportunidad para que personas fuera del país inviertan en activos mexicanos.
Pero el factor que marca los avances no solo es la capacidad de innovar de las empresas, sino la regulación. Para Vallejo, las stablecoins como mecanismo de pago internacional ha sido un poco como “el caballo de Troya” del cripto en casos de uso. “Los reguladores están un poquito más a gusto porque lo entienden. Y los clientes también”, sostiene.
Gustavo Méndez, socio líder de la industria de servicios financieros en Deloitte Spanish Latin America, reconoce ventajas, como la mayor trazabilidad, ya sea para prevenir usurpación de identidad o para identificar quién está realizando las transferencias y evitar el lavado de dinero. “Pero para que esto ocurra, tienes que tener un buen marco regulatorio que te diga todas las reglas del juego. Y todavía estamos muy lejos”, afirma el especialista, quien advierte que así como tiene beneficios, esta tecnología también tiene riesgos que deben estar cubiertos.
Méndez destaca que el potencial es amplio, pero requiere mucho trabajo regulatorio y quien lo entienda primero, invierta mejor y gane ese espacio de pagos, tendrá ventaja. A la vez, la autoridad tiene que asegurar que las fintech puedan administrar el riesgo del sistema para que, si en un momento dado llega una crisis, sean capaces de soportarla.
“Es un buen momento para empezar la discusión, para que la regulación se amolde al negocio y el negocio, a la regulación, y no quede algo que luego sea imposible de cumplir”, sostiene. “Pero falta tiempo para que se materialice en México. Con nuestros tiempos actuales, podrían ser tres, cinco, siete años. Tres es muy optimista; cinco, razonable, y siete, probable”.
La llegada del regulador
En agosto del año pasado, Bitso hizo una jugada que sorprendió en el sector. Y, sin embargo, tenía todo el sentido: la empresa fichó a Luis Urrutia como director jurídico y vicepresidente ejecutivo de Asuntos Regulatorios Globales.
Urrutia, quien era el director general jurídico del Banco de México en la negociación de la Ley Fintech, publicada en 2018, asegura que no esperaba el revuelo que generó el movimiento. En su opinión, era un “complemento natural” en su carrera. “En el sector público, siempre me enfoqué en la regulación financiera y cómo podía promover más inclusión, más productos y, al mismo tiempo, más seguridad”, afirma.
Su paso por el Fondo Monetario Internacional (FMI), como abogado general adjunto, le dio una perspectiva más global; se enfocó en integridad financiera, pero, al mismo tiempo, apunta, en temas de tecnología. “De cómo se veía desde un punto de vista de política pública la promoción por parte de las autoridades de este perímetro regulatorio que debe existir para el desarrollo de fintech, cuáles eran las ventajas, los grandes beneficios; pero, al mismo tiempo, los riesgos que se tenían que cubrir desde la regulación”, explica.
Tras eso, lo que le faltaba, sostiene, era llevar todo a la práctica. Y ver cómo seguir contribuyendo con las autoridades en buscar una regulación que permita el desarrollo de más servicios financieros apoyados en la tecnología.
“La gente me pregunta por qué decidí irme al mundo cripto, más, viniendo del banco central, que es el que ha tomado una postura más conservadora en esa intersección entre activos virtuales y servicios financieros, de sana distancia”, reconoce. Ahora, viéndolo desde lejos y con las bases sentadas en la Ley Fintech, una de las primeras en la materia, Urrutia apunta que “tal vez no era el momento de empujar estos temas”, pero el sistema ha seguido avanzando y la regulación no lo ha hecho a la misma velocidad.
“No se permite todavía al sistema financiero tocar activos virtuales, pero es algo hacia donde tenemos que apuntar. Temas como la tokenización, que no quedó abordada en la Ley Fintech porque el concepto apenas estaba empezando, o stablecoins, que también iniciaban… Incluso la concepción de lo que era un activo virtual, bajo la Ley Fintech, se hizo cuando el principal activo que existía era bitcoin”, agrega. También la banca abierta se contempló en la ley, pero aún no se ha podido instrumentar.
El directivo habla de los beneficios. La tokenización, por ejemplo, permitirá negociar, comprar o vender valores en instrumentos digitales las 24 horas, siete días a la semana, a costos más bajos. Otro componente fundamental que podría impulsar la regulación es cómo transformar la moneda en activos digitales a través de instrumentos como los stablecoins, qué se puede hacer para mejorar este tipo de productos.
“Y, la otra parte, es operar con criptoactivos en el sistema financiero. Ha quedado ya demostrada la utilidad en un negocio como lo que tenemos en Bitso para pagos transfronterizos y en donde se ha avanzado mucho porque no descansamos en los rieles tradicionales de banca y corresponsalía, con todos los problemas que tiene de ineficiencias, costos, tipo de operación…”, asegura.
La negociación de la Ley Fintech es, de hecho, uno de los momentos que, con la experiencia acumulada, Vogel abordaría de otra manera, especialmente, en el apartado de activos virtuales. En un momento dado, el banco central señaló a la industria que esperaría para avanzar en esa área. “Y hubiéramos podido pelearla”, afirma. “Estábamos tan emocionados con pasar la ley, que trajo cosas muy buenas a Bitso, que dijimos que era una de las batallas que podíamos pelear después”.
Pero han pasado ocho años y aún no hay regulación secundaria. “A veces, recuerdo esa reunión y cómo me hubiera gustado decir: ‘No, vamos a negociar’. Pero bueno, son cosas que aprendes y no puedes ganarlas todas”.
México podría, sin embargo, aprovechar la ventaja de analizar qué hacen otros países en la materia y adoptarlo o evitar errores. “Yo creo que eso es lo bueno de no ser el primero”, opina Méndez, de Deloitte. “Pero, por otro lado, tampoco te puedes tardar mucho, porque así como avanza Estados Unidos, también lo hacen Japón o China. Y si nuestro principal competidor con Estados Unidos es China o Canadá y ellos están primero, entre lo que está pasando con los aranceles si le sumas esto de pagos, perdemos competitividad”.
Vallejo apunta sobre esa idea y asegura que Bitso entendió pronto que tenían que empezar a autorregularse cuando no estaban regulados y, por otro lado, presentar soluciones y estar en contacto con el regulador para enseñarles las soluciones tecnológicas.
El talento que mueve
un mercado millonario
Bitso no es la única fintech que ha evolucionado, también lo han hecho sus competidores en el segmento de inversiones. Los exchanges de criptomonedas globales están convergiendo con las plataformas tradicionales de trading: las segundas incursionaron en cripto y las primeras ofrecen productos tradicionales. La tendencia se orienta a las super apps de inversiones. Y la fortaleza a la que apuesta Bitso es ser un one stop shop donde se pueda invertir en todo tipo de activos.
Pero en el otro gran segmento, la empresa compite con los proveedores de infraestructura de pagos internacionales y de pagos locales. “Y esto es bien interesante, porque el sistema financiero regulado de pagos internacionales B2B es un mercado de alrededor de 6,000 millones de dólares. No hablo del de remesas, donde hemos logrado crecer mucho, sino del mercado de pagos de empresas que realizan exportaciones, importaciones, personas morales que hacen pagos internacionales”, dice Vallejo. “Ese mercado es uno de los secretos mejor guardados del sistema financiero. Y ahí estamos compitiendo”.
El volumen agregado de transacciones B2B con stablecoins creció de 100 millones de dólares al mes a inicios de 2023 a más de 6,000 mdd para mediados de 2025, según señala un reporte de Artemis, Castle Island Venture y Dragonfly. El documento indica que el incremento, que se aceleró en la segunda mitad de 2024, refleja una creciente adopción empresarial para casos de uso, como pagos a proveedores, facturación y transferencia de garantías.
Tan solo las exportaciones de México hacia Estados Unidos en el primer semestre de este año, con todo y las tensiones del T-MEC, ascendieron a 298,157 mdd, un récord histórico y 13% más que en el mismo periodo del año anterior.
La firma especializada FXC Intelligence indica que, el año pasado, las stablecoins rozaron, por primera vez, el 1% de los pagos transfronterizos C2C. Las monedas estables representaron el 0.31% de las pagos internacionales minoristas, frente al 0.20% de 2024. En el caso de los pagos B2B, la adopción es más baja y llega al 0.19%, con la promesa que este porcentaje significa.
Méndez apunta que las stablecoins permiten menos fricción en los pagos, pues movimientos que suelen tardar dos días, como los pagos entre fronteras, se convierten en inmediatos. “En el caso de las remesas, que el 5% del valor de la transferencia se va en comisiones intermedias, supone que también bajarían los costos”.
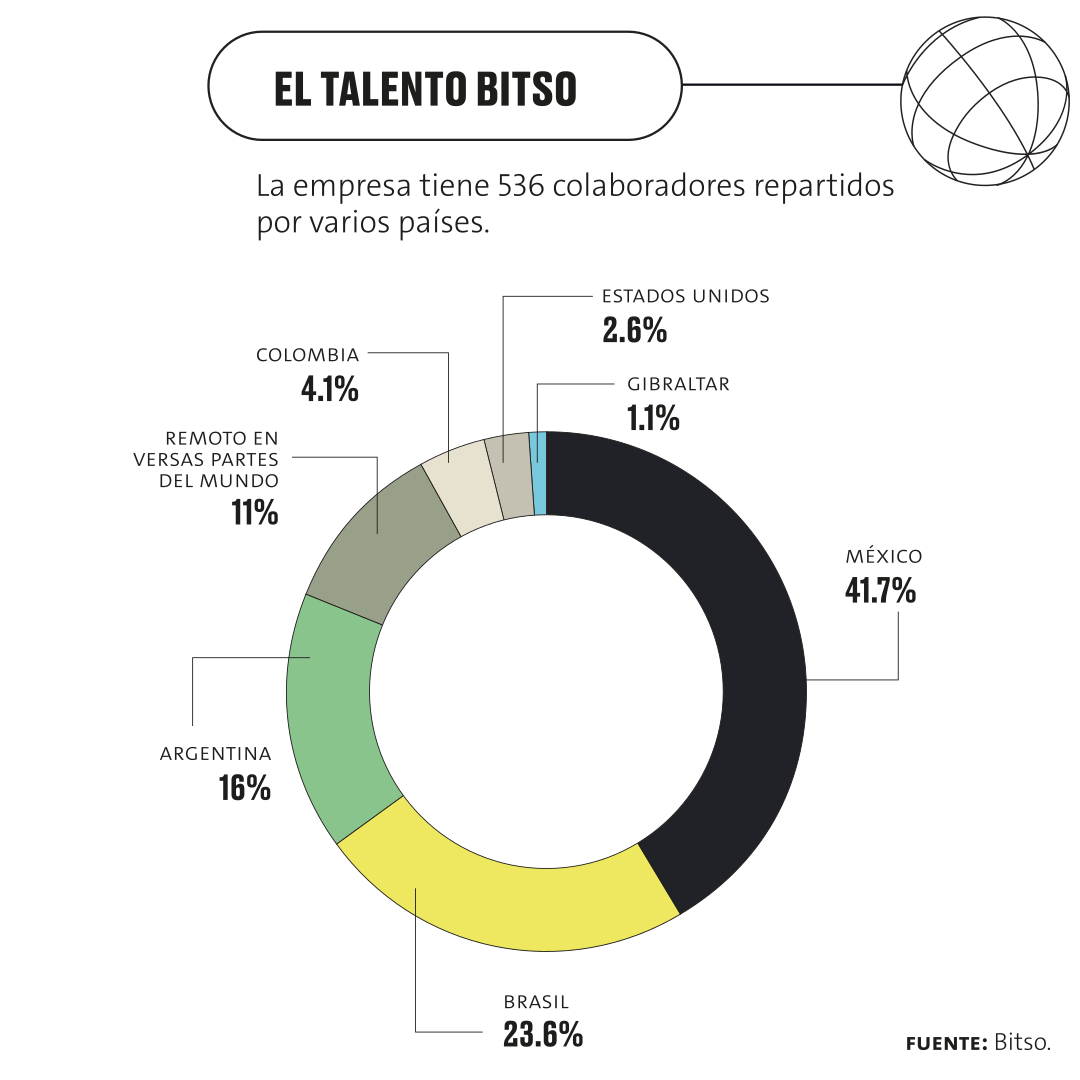
El equipo que soporta esta competencia está formado por 536 colaboradores repartidos por diversas partes del mundo, y que conjuga experiencia en la industria financiera tradicional y el ecosistema tecnológico. Ximena Salgado es vicepresidenta de Producto y Tecnología de Bitso y señala que, hoy, hay una convergencia del ecosistema de finanzas tradicionales con el ecosistema de tecnología blockchain.
“Bitso se está enfocando en crear o aprovechar las finanzas híbridas, lanzando servicios que van más allá del ecosistema cripto, como la posibilidad de invertir en otro tipo de activos, como las acciones globales, que más del 75% de nuestros clientes nos indicaron que era algo que les interesaba tener”, afirma. La IA, además, permite hacer lanzamientos más rápidos sin perder el foco en el cliente, el punto de partida de cualquier desarrollo.
El origen de cualquier producto o servicio es analizar qué está pidiendo el usuario. Y el ejemplo que pone Salgado, que antes de llegar a Bitso estuvo cinco años y medio en Nu, es la opción de invertir en acciones que ofrece la empresa. “Tenemos Bitso Business, que mueve alrededor del 10% de las remesas en México y queríamos traerle ese beneficio a nuestros clientes de retail. Así, lanzamos las transferencias en dólares”, agrega.
Los clientes utilizaban a terceras compañías para realizar esta operación. Pero Bitso ya tenía esa tecnología, podía ofrecerla a sus usuarios. Y es un proceso similar a lo que llevó a desarrollar el área de Business: reconocer una necesidad.
Y si bien para muchas personas aún es complicado entender la tecnología detrás de estas operaciones, Salgado asegura que, si ella y el equipo hacen bien su trabajo, para el usuario no es necesaria esta comprensión. “Cuando prendes la luz, no entiendes exactamente qué cables hay, nada más le das clic al switch”, pone como ejemplo de caso de uso. “Los productos de la app están diseñados para ser así de simples, para romper este tipo de barreras, con toda la seguridad, pero también con la rapidez de la tecnología blockchain”.
Marcar el ritmo
Los protagonistas de esta historia hablan no solo de la diferencia que pretenden hacer en el sistema financiero, también de la importancia de tener casos como el de Bitso en el ecosistema emprendedor de la región.
“Desde un punto de vista del talento, demuestra que desde América Latina también se puede innovar”, afirma Salgado. “Algo que me dolía en otras vidas es que cuando hablabas de América Latina, no necesariamente salía una empresa mexicana; y Bitso es esa compañía mexicana que está siendo punta de lanza en la región”.
Vallejo destaca los logros de la empresa, pero también que ven la oportunidad como si fuera el día uno de la compañía. “Si esto fuera un maratón, vamos en el kilómetro cinco”, dice. “Hay problemas que atacar, desde el número de inversionistas hasta el acceso, la cantidad de dinero que hay en inversión, y luego está todo el tema de pagos. Hay mucho que arreglar todavía del sistema financiero”.
En estos 12 años, no solo la empresa ha cambiado. Vallejo mira atrás y reconoce que una de las cosas que más le ha influido en este camino ha sido tener hijos, un hecho que cambió su estilo de liderazgo hacia uno más humano y pragmático, así como su visión del riesgo y eso, al final, permea en la empresa. Incluso, en la visión de las reglas. Si antes la posición era más hacia eliminar las reglas que no entendían, ahora evolucionó a pensar que tal vez existen por algo y la clave está en ver cómo transforman a partir de ellas.
Vogel sigue entusiasmado por lo que Bitso puede desarrollar y el impacto que puede generar. “Es algo que me sigue apasionando. He tenido que aprender a ser más paciente y me gustaría pensar que muchos de los valores de quién soy como persona venían de antes y no han cambiado”, asegura.
Al final, su objetivo sigue siendo el mismo: cambiar la forma en la que se mueve el dinero y hacer más accesible el sistema: “Soy un fiel creyente de que si aceleras la velocidad del dinero, aceleras el crecimiento de una economía”.
Créditos
DISEÑO EDITORIAL Óscar González / DISEÑO, ANIMACIÓN Y PROGRAMACIÓN WEB Nayeli Araujo / EDICIÓN DE FOTOGRAFÍA Diego Alvarez Esquivel / COORDINACIÓN DE FOTOGRAFÍA Betina García